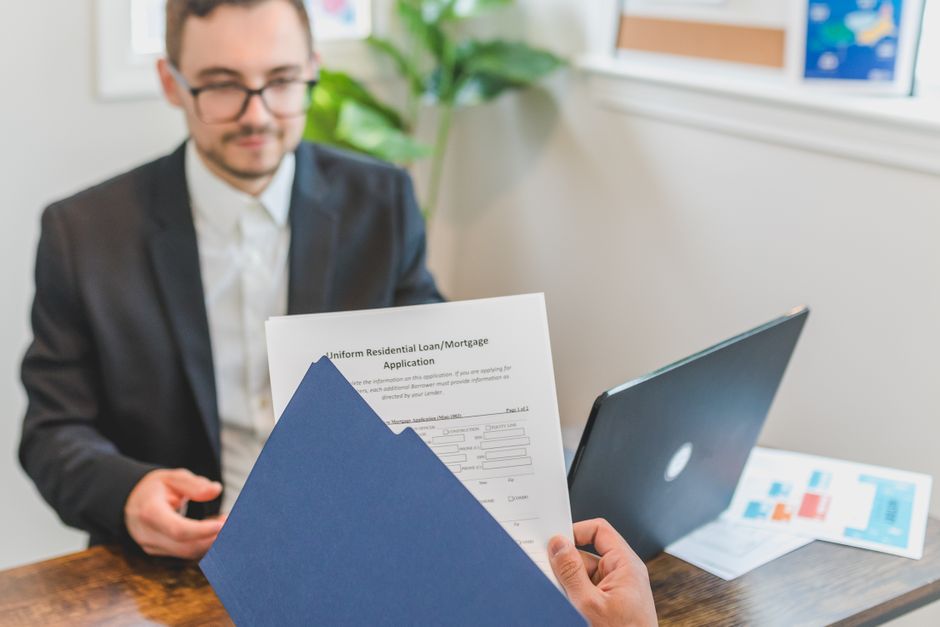
Чому одна цифра у рекламі може ввести в оману
Коли банк або МФО рекламує кредит, найбільшим шрифтом завжди написана одна цифра — сума щомісячного платежу. Вона виглядає керованою, навіть приємною. Але саме тут починається головна пастка для більшості позичальників: щомісячний внесок — це лише вершина айсберга, а вся реальна вартість позики схована у графіку платежів, який мало хто читає уважно до підписання договору.
Ця стаття пояснює, як правильно читати графік платежів, що саме там потрібно перевірити і як ці знання допоможуть уникнути неприємних сюрпризів — від переплати, що перевищує половину суми позики, до штрафів за дострокове погашення.
Що таке графік платежів і де його знайти
Графік платежів — це таблиця, яка показує структуру кожного платежу протягом усього строку кредиту. За українським законодавством, надавач кредиту зобов’язаний надати цей документ до підписання договору. Стаття 11 Закону України «Про захист прав споживачів» закріплює право позичальника на повну та достовірну інформацію про умови кредиту перед укладенням договору.
У графіку платежів зазвичай є такі колонки:
- номер платежу (місяць)
- загальна сума платежу
- частина, що йде на погашення основного боргу (тіло кредиту)
- частина, що йде на сплату відсотків
- залишок заборгованості після платежу
- іноді — комісії та страховка
Якщо в документі є лише загальна сума платежу без розбивки — це тривожний сигнал. Вимагайте повний графік до підписання, а не після.
Де отримати графік платежів
У банку — менеджер зобов’язаний надати його на папері або в електронному вигляді до підписання. В МФО — зазвичай доступний у особистому кабінеті або надсилається на email після попереднього розрахунку. Для іпотеки або автокредиту — завжди є у складі кредитного договору як окремий додаток.
Анюїтет і диференційований платіж: у чому різниця і чому це важливо
Існують два основні типи графіків платежів, і вони кардинально відрізняються за структурою.
Анюїтетний графік
Щомісячний платіж однаковий протягом усього терміну. Але якщо подивитися на розбивку всередині — на початку майже весь платіж «з’їдають» відсотки, і лише малеська частина іде на погашення тіла боргу. Наприклад, при кредиті 200 000 грн на 3 роки перші місяці ви можете сплачувати 70-80% платежу відсотками і лише 20-30% — тілом боргу.
Це критично важливо розуміти, якщо ви плануєте достроково погасити кредит: у перші місяці реальний залишок боргу знижується дуже повільно.
Диференційований графік
Платіж зменшується щомісяця, бо відсотки нараховуються на залишок боргу, що постійно скорочується. На початку платежі більші, але загальна переплата — менша. Такий тип частіше зустрічається в класичних банківських кредитах і іпотеці.
| Критерій | Анюїтет | Диференційований |
|---|---|---|
| Розмір платежу | Однаковий весь строк | Зменшується з часом |
| Загальна переплата | Більша | Менша |
| Навантаження на початку | Менше | Більше |
| Зручність планування | Вища (фіксована сума) | Нижча (сума змінна) |
| Вигода при достроковому погашенні | Тільки якщо рано | Вигідніше завжди |
Що реально ховається за щомісячним внеском
Графік платежів — це місце, де стає видно все те, про що рекламний банер мовчить. Ось що потрібно шукати уважно.
1. Реальна річна процентна ставка (РПС)
Номінальна ставка — це лише відсоток на тіло боргу. Реальна вартість кредиту включає всі комісії, страховки та збори. Національний банк України зобов’язує кредиторів розкривати реальну річну процентну ставку. Якщо в договорі є 24% номінальних, а РПС виявляється 38-45% — різниця «з’їдається» комісіями та обов’язковим страхуванням.
2. Страховки та комісії як частина платежу
Часто у графіку є окремий рядок “страхування” або “комісія за обслуговування рахунку”. Ці суми виглядають невеликими помісячно — скажімо, 150-300 грн. Але за 3 роки це від 5 400 до 10 800 грн зверху до вже нарахованих відсотків. Перевіряйте, чи є ці платежі обов’язковими або від яких можна відмовитись.
3. Залишок боргу після перших платежів
Перевірте в графіку: скільки ви залишатиметеся винні після 3, 6 і 12 місяців. При анюїтеті після шести платежів ви можете бути здивовані: борг скоротився зовсім незначно. Це особливо важливо, якщо у планах — рефінансування або продаж автомобіля чи квартири, що перебувають у заставі.
4. Умови дострокового погашення
Графік платежів варто читати разом із відповідним розділом договору. Деякі кредитори нараховують штраф за дострокове погашення або встановлюють мораторій на перші 3-6 місяців. Якщо ви плануєте погасити кредит достроково — ця інформація критично впливає на вигоду такого рішення.
До речі, якщо ви купуєте товар у розстрочку в магазині, схема може суттєво відрізнятися від банківського кредиту — детальніше про це читайте у статті «Розстрочка від магазину: чим вона відрізняється від кредиту».
Типові помилки позичальників при роботі з графіком
Ось найпоширеніші прорахунки, які трапляються на практиці.
- Дивляться лише на першу рядок. Перший платіж може бути меншим або більшим за всі наступні — якщо кредит оформлено посеред місяця або є вступна знижена ставка.
- Ігнорують останні рядки. Деякі договори передбачають “кульовий платіж” наприкінці — великий залишок, який треба сплатити одним платежем. Це часто зустрічається в автокредитах із залишковою вартістю.
- Не рахують загальну суму переплати. Достатньо скласти колонку “відсотки та комісії” за всіма рядками — і стає зрозумілою реальна ціна кредиту.
- Не перевіряють, чи врахована страховка. Іноді страховий поліс — окремий договір з окремими платежами, які не входять у графік, але є обов’язковою умовою кредиту.
- Підписують без питань. Позичальник має право запитати альтернативний розрахунок — наприклад, що зміниться, якщо обрати коротший строк або більший початковий внесок.
Якщо ви вже маєте кредит і відчуваєте, що не вкладаєтеся в платежі — не затягуйте з рішенням. У статті «Не можете виплатити кредит вчасно: що робити» описані конкретні кроки для таких ситуацій.
Ризики та на що звернути увагу
Фінансові продукти з прив’язкою до графіку платежів несуть декілька ризиків, які варто оцінити заздалегідь.
Плаваюча відсоткова ставка
Якщо у договорі є формулювання на кшталт “ставка UIRR + 5%” або “ставка може бути переглянута у разі зміни облікової ставки НБУ” — ваш графік платежів може змінитися. Уточнюйте, який механізм перегляду передбачено і чи є верхня межа зростання ставки.
Штрафи та пеня за прострочення
Більшість договорів передбачають пеню у розмірі 0,05-0,3% від суми заборгованості за кожен день прострочення. При великому залишку боргу навіть кілька тижнів затримки можуть суттєво збільшити реальну суму боргу. Перевіряйте ці умови в договорі, а не лише в графіку.
Зміна умов при реструктуризації
Якщо банк пропонує реструктуризацію або кредитні канікули — завжди просіть новий графік платежів. Канікули, як правило, не скасовують відсотки, а лише переносять їх — у підсумку загальна переплата зростає.
Також пам’ятайте: якщо під час фінансових труднощів ви оформляли будь-які послуги і хочете від них відмовитися, у статті «Як повернути гроші за скасовану послугу» описані ваші права як споживача.
Часті запитання
Чи зобов’язаний банк надати графік платежів до підписання договору?
Так. Відповідно до Закону України «Про споживче кредитування», кредитор зобов’язаний надати повну інформацію про умови кредиту, включаючи графік платежів, до укладення договору. Якщо вам відмовляють — це порушення ваших прав як споживача.
Що таке “тіло кредиту” у графіку платежів?
Це сума, яку ви отримали в борг — без відсотків і комісій. Погашення тіла боргу зменшує вашу реальну заборгованість. Відсотки та комісії — це вартість користування кредитом, вони не зменшують суму боргу.
Чи можна змінити графік платежів після підписання договору?
Так, за взаємною згодою з кредитором — через реструктуризацію, дострокове часткове погашення або зміну строку. Але будь-яка зміна потребує нового графіку та додаткової угоди до договору. Перевіряйте, чи є штрафні умови за такі зміни.
Як самостійно розрахувати переплату за кредитом?
Знайдіть у графіку колонку “відсотки” та складіть усі значення — це і буде ваша переплата за відсотками. Додайте до неї всі комісії та страхові платежі з графіку. Отримана сума — реальна ціна кредиту понад суму позики.
Що означає “залишкова вартість” у кінці графіку автокредиту?
Деякі автокредити побудовані так, що щомісячні платежі невеликі, але в кінці строку залишається великий “кульовий” платіж — залишкова вартість автомобіля. Перед укладанням такого договору чітко розумійте: звідки у вас будуть ці кошти наприкінці строку. Детальніше про витрати на утримання авто — у матеріалі «Електромобіль в Україні: скільки коштує утримання».
Висновок
Графік платежів — це єдиний документ, який показує повну картину вартості кредиту: скільки ви платите відсотками, коли реально зменшується борг і які ризики приховані в умовах договору. Щомісячний внесок — зручний орієнтир для бюджету, але він нічого не каже про загальну переплату, структуру платежів і умови дострокового погашення. Витратьте 10-15 хвилин на перевірку графіку до підписання — і ви будете приймати рішення з відкритими очима, а не з приємною цифрою з реклами в голові.
Матеріал має інформаційний характер і не є фінансовою або юридичною консультацією. Умови конкретного кредитного продукту уточнюйте безпосередньо у надавача послуг перед підписанням договору.






1 thought on “Графік платежів за кредитом: що ховається за щомісячним внеском”