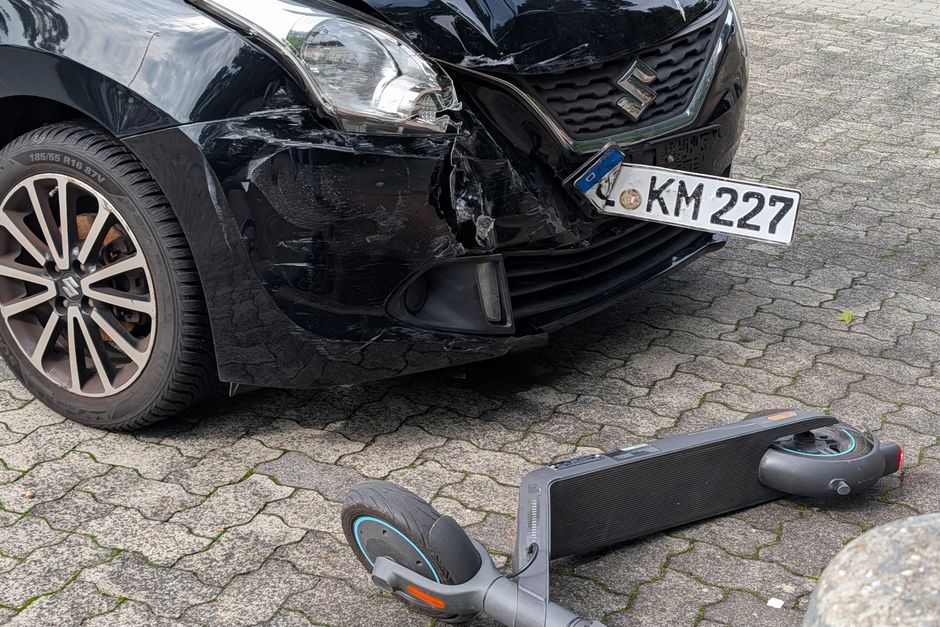
Чому важливо діяти правильно з першої хвилини
Страховий випадок — це завжди стрес: аварія, пожежа, крадіжка або хвороба трапляються несподівано. Але саме перші кілька годин після події визначають, чи отримаєте ви компенсацію в повному обсязі або взагалі нічого. Помилки у повідомленні страховика, неправильно зібрані документи або пропущені строки — найчастіші причини відмови у виплаті. Ця стаття пояснює, що робити при настанні страхового випадку, щоб захистити свої права.
Перші дії одразу після події
Зафіксуйте факт події
Перше правило: нічого не чіпати й не змінювати до прибуття компетентних служб. Зробіть фотографії та відеозйомку з кількох ракурсів, поки картина не порушена. Якщо йдеться про ДТП — увімкніть аварійну сигналізацію, виставте знак аварійної зупинки й зателефонуйте в поліцію. При пожежі — спочатку виклик 101, лише потім фото. При крадіжці — заява до поліції, яка видасть талон-повідомлення про прийняття заяви.
Ці документи від держорганів — основа вашої страхової справи. Без них страховик має законне право відмовити у виплаті або суттєво зменшити її розмір.
Повідомте страхову компанію у встановлений строк
Більшість договорів страхування містять вимогу повідомити страховика протягом 1–3 робочих днів з моменту події. Деякі договори (наприклад, КАСКО) — протягом 24 годин. Конкретний строк прописаний у вашому договорі або полісі — перечитайте його негайно.
Телефонуйте на гарячу лінію страховика або пишіть на офіційну електронну адресу. Збережіть скріншот або підтвердження дзвінка. Усне повідомлення без фіксації — ваш ризик, а не страховика.
Які документи потрібно зібрати
Базовий пакет для будь-якого виду страхування
- Заява на виплату страхового відшкодування (бланк надає страховик)
- Оригінал страхового полісу або договору
- Паспорт та ідентифікаційний код страхувальника
- Документ, що підтверджує настання страхового випадку (протокол поліції, акт пожежників, медична довідка тощо)
- Докази розміру збитку: фото, відео, чеки, акти оцінювачів
Додаткові документи залежно від виду страхування
| Вид страхування | Додаткові документи | Ким видається |
|---|---|---|
| ОСЦПВ / КАСКО (авто) | Протокол ДТП, довідка поліції, схема ДТП | Національна поліція |
| Страхування майна (пожежа, затоплення) | Акт про пожежу або затоплення, висновок ЖЕКу / ОСББ | ДСНС, управляюча компанія |
| Медичне страхування | Виписки з лікарні, рецепти, чеки за лікування | Медичний заклад |
| Страхування від нещасного випадку | Медичний висновок, довідка про непрацездатність | Лікар / лікарня |
| Страхування від крадіжки | Талон про прийняття заяви в поліції, витяг з ЄРДР | Національна поліція |
Зверніть увагу: Закон України «Про страхування» регулює загальні права й обов’язки сторін, але конкретний перелік документів встановлює кожен страховик у правилах страхування — вони є невід’ємною частиною вашого договору.
Як відбувається розгляд справи страховиком
Огляд і оцінка збитку
Після подання заяви страховик зобов’язаний організувати огляд майна або транспортного засобу. Присутність аварійного комісара або незалежного оцінювача — стандартна процедура. Ваше право — бути присутнім під час огляду й отримати копію акта огляду. Якщо страховик затримує призначення оцінювача понад розумний строк, фіксуйте це письмово.
Якщо ви не згодні з результатами оцінки — ви маєте право замовити незалежну оцінку за власний рахунок і надати її страховику. У разі суттєвої розбіжності ця оцінка стає аргументом у переговорах або суді.
Строки виплати
Згідно з українським законодавством, страховик зобов’язаний прийняти рішення про виплату або про відмову у встановлений договором строк — як правило, це 15–30 календарних днів з дня подання повного пакету документів. Якщо строк порушено, страхувальник має право вимагати сплати пені — розмір зазначається в договорі.
Ризики та на що звернути увагу
Типові підстави для відмови у виплаті
Розуміти причини відмов — значить уникати їх заздалегідь. Найпоширеніші:
- Пропущений строк повідомлення. Навіть день-два затримки можуть стати формальною підставою для відмови.
- Неповний пакет документів. Відсутність хоча б одного обов’язкового документа зупиняє процес.
- Подія не підпадає під визначення страхового випадку. Уважно читайте розділ “Виключення” у правилах страхування — там перераховано, що НЕ покривається.
- Порушення умов договору страхувальником. Наприклад, керування авто без чинного техогляду або зберігання майна з порушенням умов.
- Завищення суми збитку. Спроба отримати більше, ніж реальний збиток, — ризик отримати нуль і кримінальне провадження.
Що робити, якщо страховик відмовив або занизив виплату
Відмова повинна бути надана письмово із зазначенням підстави. Якщо підстава здається вам незаконною або необґрунтованою, дійте поетапно:
- Подайте письмову претензію до страховика з вимогою переглянути рішення.
- Зверніться до Національного банку України (регулятор страхового ринку) зі скаргою — форма на сайті bank.gov.ua.
- Зверніться до суду з позовом про стягнення страхового відшкодування. До позову додайте незалежну оцінку збитку та всю переписку зі страховиком.
До речі, якщо ваша ситуація пов’язана з документами на нерухомість або реєстраційними даними, корисно також перевірити, чи правильно вказані реквізити власника — зокрема, податкова адреса, що це і чому вона важлива для отримання офіційних повідомлень від установ.
Якщо страховий випадок стосується ветерана або члена його родини — варто знати про пільги ветеранам та їхнім родинам, що передбачає закон, оскільки деякі пільги можуть впливати на порядок відшкодування або суму виплат.
Як убезпечити себе ще до настання страхового випадку
Читайте договір до підписання, а не після
Найпоширеніша помилка — підписати поліс, не прочитавши правила страхування. Правила — окремий документ, який страховик зобов’язаний надати. Зверніть особливу увагу на три розділи: «Страхові випадки», «Виключення» і «Обов’язки страхувальника». Саме там ховаються умови, які потім стають підставою для відмови.
Зберігайте всі документи в одному місці
Поліс, правила страхування, квитанції про сплату страхових платежів — складіть в окрему теку (паперову або цифрову). Якщо поліс електронний, збережіть PDF у хмарному сховищі. Страховий поліс, який ви не можете знайти в момент події, — це серйозне ускладнення процедури.
Стресові ситуації, пов’язані зі страховими випадками, можуть суттєво впливати на психологічний стан. Якщо після події ви відчуваєте тривогу, ознайомтесь з тим, що таке тривожність і що з нею робити самостійно — це допоможе зберегти ясність думок у складний момент.
Часті запитання
Що вважається страховим випадком?
Страховий випадок — це конкретна подія, визначена у вашому договорі страхування, при настанні якої страховик зобов’язаний виплатити відшкодування. Перелік таких подій завжди чітко прописаний у договорі або правилах страхування. Те, що не зазначено як страховий випадок, відшкодуванню не підлягає.
Скільки часу є на повідомлення страховика?
Залежить від виду страхування і конкретного договору. Зазвичай це від 24 годин (КАСКО) до 3 робочих днів (майнове страхування). Точний строк знайдете в розділі «Обов’язки страхувальника» вашого договору. Рекомендуємо повідомляти страховика якнайшвидше — навіть якщо строк ще не вийшов.
Чи може страховик відмовити у виплаті без пояснень?
Ні. Відмова у страховій виплаті має бути оформлена письмово із зазначенням конкретної підстави, передбаченої договором або законом. Відмова «на словах» або без обґрунтування — порушення ваших прав, яке є підставою для скарги до НБУ або позову до суду.
Що робити, якщо страхова компанія збанкрутувала?
Якщо страховик визнаний банкрутом або позбавлений ліцензії, ситуація ускладнюється. У частині обов’язкових видів страхування (наприклад, ОСЦПВ) діє система гарантій через Моторне (транспортне) страхове бюро України. Для добровільних видів — вимоги подаються до ліквідаційної комісії. Слідкуйте за реєстром ліцензій на сайті НБУ перед укладенням договору.
Чи можна отримати відшкодування, якщо немає всіх документів?
Теоретично — можна, якщо страховик погодиться розглянути справу з неповним пакетом. Практично — більшість страховиків зупиняють розгляд до надання всіх документів. Якщо отримати певний документ об’єктивно неможливо (наприклад, через воєнні дії або тривалість слідства), повідомте про це страховика письмово й збережіть підтвердження.
Якщо ваша ситуація потребує ще й юридичного супроводу щодо реєстраційних або підприємницьких питань — зверніть увагу на матеріал про ліцензування діяльності для підприємців, де розглядаються суміжні правові аспекти взаємодії з державними установами.
Висновок
Дії при настанні страхового випадку — це чітка послідовність: зафіксувати подію, вчасно повідомити страховика, зібрати правильний пакет документів і контролювати строки розгляду. Найбільше відмов трапляється через пропущені повідомлення та неуважне читання договору до події, а не після неї. Якщо страховик відмовив без законних підстав — у вас є конкретні механізми захисту: претензія, скарга до НБУ, суд. Знання своїх прав — це і є реальний захист від фінансових втрат.
Матеріал має інформаційний характер і не є юридичною або фінансовою консультацією. Умови страхування, строки та перелік документів уточнюйте безпосередньо у своєї страхової компанії та у відповідних правилах страхування.





