Навіщо страхувати нерухомість і кому це потрібно
Пожежа, затоплення від сусідів зверху, злом, стихійне лихо — все це реальні ситуації, з якими стикаються власники квартир і будинків. Страхування нерухомості покриває частину або повну вартість відновлення житла після таких подій. Ця стаття допоможе зрозуміти, що саме захищає поліс, які ризики зазвичай лишаються поза покриттям і як читати договір, щоб не опинитися з нічим у момент, коли страховка потрібна найбільше.
Страхування житла в Україні є добровільним, за винятком випадків, коли нерухомість придбана в іпотеку — тоді банки, як правило, вимагають поліс як обов’язкову умову кредиту. Але навіть без банківського тиску поліс може виявитися розумним рішенням, особливо якщо в житлі є дорогий ремонт або майно.
Хто є страхувальником, а хто — вигодонабувачем
Страхувальник — це людина, яка укладає договір і платить внески. Вигодонабувач — той, хто отримує виплату при страховому випадку. Якщо квартира куплена в іпотеку, банк нерідко вказується як вигодонабувач — тобто виплату за пошкодження конструктиву отримає саме він, а не власник. Це важливо розуміти заздалегідь, щоб не дивуватися після збитку.
Що покриває стандартний поліс страхування нерухомості
Покриття залежить від конкретного договору, але більшість стандартних полісів включають два блоки: страхування конструктиву (самого об’єкта) і страхування внутрішнього оздоблення та майна.
Страхування конструктиву
Це захист самої будівлі або квартири як об’єкта нерухомості: стін, перекриттів, покрівлі, фундаменту, вікон, дверей. Конструктив страхують від таких ризиків:
- пожежа та вибух (у тому числі від побутового газу);
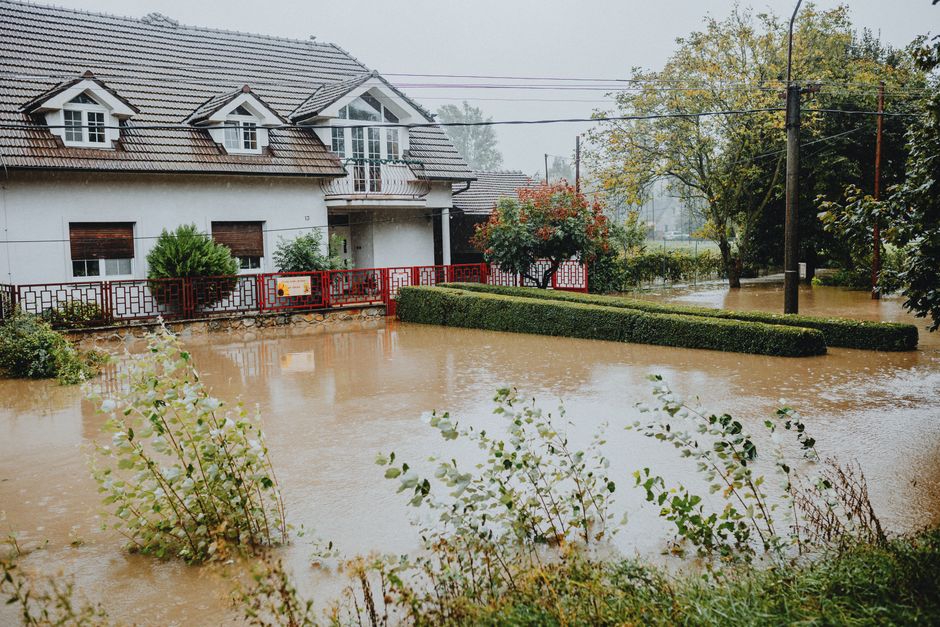
- затоплення — від прориву труб, каналізації, дощових вод;
- стихійні лиха: буря, ураган, землетрус, повінь, зсув ґрунту;
- удар блискавки;
- падіння дерев, стовпів, уламків будівель;
- протиправні дії третіх осіб — злом, вандалізм.
Страхування оздоблення та майна
Цей блок покриває внутрішнє оздоблення (підлогу, стелю, сантехніку, вбудовані меблі) та рухоме майно: побутову техніку, електроніку, меблі, одяг, цінності. Важливо: рухоме майно, як правило, страхується окремим пунктом або навіть окремим договором. Якщо в договорі написано лише “оздоблення”, техніка може в нього не входити — це треба перевіряти.
Аналогічно влаштоване страхування вкладів в Україні: є чіткі межі того, що покривається, а що залишається поза захистом.
Що зазвичай не покриває страхування житла
Більшість конфліктів між страхувальниками і компаніями виникає саме через виключення — ситуації, які формально схожі на страховий випадок, але договором не покриваються. Ось типові виключення:
| Ситуація | Чому не покривається |
|---|---|
| Природний знос і старіння конструкцій | Це передбачуваний процес, не раптова подія |
| Пошкодження через неякісний ремонт або будівельні дефекти | Відповідальність підрядника, а не страховий ризик |
| Збитки через навмисні дії самого власника | Умисел виключає страховий захист |
| Затоплення через незакритий кран (халатність) | Залежить від формулювання договору; часто виключення |
| Гроші готівкою, документи, коштовності понад ліміт | Потребують окремого додаткового покриття |
| Пошкодження в результаті воєнних дій | Стандартне виключення у більшості договорів |
| Майно орендарів (не власника) | Поліс власника не захищає чужі речі |
Зверніть увагу: питання щодо того, хто платить за ремонт орендованого житла, також безпосередньо пов’язане з розподілом відповідальності між власником і орендарем — і це варто узгодити окремо від страховки.
Як визначається страхова сума і від чого залежить вартість поліса
Страхова сума — це максимальна виплата, яку отримає власник при повному знищенні об’єкта. Вона може бути встановлена двома способами:
- За відновною вартістю — скільки коштуватиме відбудувати або відновити об’єкт до аналогічного стану на момент страхового випадку.
- За ринковою вартістю — реальна ціна продажу об’єкта на ринку, яка може бути вищою або нижчою за відновну.
Важливо, щоб страхова сума відповідала реальній вартості. Якщо застрахувати квартиру на суму, меншу за її реальну вартість (так зване “недострахування”), виплата буде пропорційно зменшена. Наприклад, якщо квартиру вартістю 2 млн грн застраховано на 1 млн, при збитку у 400 тис. грн виплатять лише 200 тис.
Що впливає на розмір страхового внеску
- Матеріал і стан будівлі (цегла, панель, дерево).
- Поверх і наявність підвалу або горища.
- Рік побудови та наявність капітального ремонту.
- Регіон і ризики стихійних лих у цьому районі.
- Наявність охоронної та пожежної сигналізацій.
- Обсяг покриття і розмір франшизи.
Франшиза — це частина збитку, яку власник покриває самостійно. Якщо франшиза 5 000 грн, а збиток 3 000 грн — виплати не буде. Вища франшиза знижує вартість поліса, але зменшує захист при дрібних збитках.
Ризики та на що звернути увагу перед підписанням договору
Страхування нерухомості — корисний інструмент, але договір потребує уважного вивчення. Ось на що варто звертати увагу:
Перевіряйте перелік страхових ризиків
У договорі має бути чіткий перелік подій, які є страховими випадками. Формулювання “стихійне лихо” без розшифровки — підстава уточнити, що саме мається на увазі: чи входить сюди підтоплення підвалу, зсув ґрунту, злива. Усне пояснення агента не має юридичної сили — лише текст договору.
Читайте розділ про виключення
Це найважливіший розділ для розуміння реального захисту. Зверніть увагу на формулювання: “навмисні дії”, “халатність”, “порушення правил експлуатації” — ці поняття можуть трактуватися широко і ставати підставою для відмови у виплаті.
Також важливо заздалегідь знати кадастровий номер своєї нерухомості — він знадобиться при оформленні договору страхування та будь-яких операціях з майном.
Уточнюйте процедуру виплати
- Які документи потрібні для підтвердження страхового випадку?
- У які строки страховик зобов’язаний прийняти рішення?
- Чи є право на незалежну оцінку збитків?
- Яким чином відшкодовується збиток: грошима чи організацією ремонту?
Відповіді на ці питання мають бути в тексті договору або у додатках до нього. Дізнатися більше про загальні права споживача при отриманні послуг також буде корисно — ті самі принципи захисту діють і у відносинах зі страховою компанією.
Перевіряйте ліцензію страховика
Страховик має мати чинну ліцензію від Національного банку України, який з 2020 року регулює страховий ринок. Перевірити наявність ліцензії можна на офіційному сайті НБУ.
Часті запитання
Чи обов’язкове страхування нерухомості в Україні?
Ні, для більшості власників воно добровільне. Виняток — іпотека: банки зазвичай вимагають застрахувати предмет застави як умову видачі або продовження кредиту. Конкретні вимоги прописані в кредитному договорі.
Що робити, якщо стався страховий випадок?
Перший крок — зафіксувати пошкодження: фото, відео, по можливості виклик відповідних служб (пожежних, аварійної служби, поліції). Другий крок — повідомити страховика у строк, зазначений у договорі (зазвичай 2–5 робочих днів). Третій — подати письмову заяву з пакетом документів за переліком у договорі.
Чи покриває страховка збитки від воєнних дій?
Стандартні поліси страхування нерухомості не покривають збитки від воєнних дій, це є типовим виключенням. Для житла, пошкодженого внаслідок бойових дій, в Україні діють окремі механізми компенсації через державні програми — їх умови варто уточнювати окремо.
Чи можна застрахувати лише майно без конструктиву?
Так, більшість страховиків пропонують гнучке покриття. Можна застрахувати тільки рухоме майно (техніку, меблі, цінності), тільки оздоблення або тільки конструктив. Ціна поліса залежатиме від обраного набору ризиків і страхової суми по кожному об’єкту.
Що таке повне КАСКО на нерухомість — чи є таке поняття?
Такого офіційного терміна немає — КАСКО стосується автотранспорту. Але страховики іноді використовують поняття “комплексне страхування нерухомості”, маючи на увазі поліс, що охоплює конструктив, оздоблення, рухоме майно і цивільну відповідальність перед сусідами. Це найширший варіант покриття, але й найдорожчий.
Підсумок
Страхування нерухомості — це не формальність, а реальний фінансовий захист при непередбачуваних подіях. Щоб поліс справді працював, важливо розуміти не лише те, що він покриває, а й що до нього не входить. Уважно читайте перелік ризиків і виключень, перевіряйте відповідність страхової суми реальній вартості об’єкта і не покладайтеся на усні обіцянки — тільки на текст договору. Витратити час на вивчення умов до підписання значно простіше, ніж сперечатися зі страховиком після збитку.
Матеріал має інформаційний характер і не є фінансовою або юридичною консультацією. Умови страхування уточнюйте безпосередньо у страховика. Перевіряйте наявність ліцензії страхової компанії на сайті Національного банку України.